


PKS yang lebih berdaya tahan: Mengapa perlindungan aset sahaja tidak mencukupi
Seiring perkembangan perusahaan kecil dan sederhana (PKS) di Malaysia, Liberty General Insurance menggalakkan pemilik perniagaan menilai semula perlindungan insurans mereka secara berkala bagi memastikan ia sentiasa selari dengan perubahan operasi, risiko yang muncul serta keperluan kesinambungan perniagaan.
Bagi kebanyakan perusahaan kecil dan sederhana (PKS), pertumbuhan menjadi keutamaan. Pemilik perniagaan memberi tumpuan untuk mendapatkan pelanggan, menguruskan kos, meluaskan operasi dan meneroka peluang baharu.
Namun, semakin berkembang sesebuah perniagaan, semakin besar juga risiko yang perlu dihadapi.
Mungkin peralatan baharu perlu dibeli dan paras inventori semakin meningkat. Syarikat juga boleh berpindah ke premis lebih besar, memperkenalkan produk baharu atau meluaskan rangkaian pengedarannya. Namun, di sebalik perubahan ini, satu pertimbangan penting kadangkala diabaikan: adakah perlindungan insurans perniagaan sudah disemak dan diselaraskan mengikut perkembangan semasa?
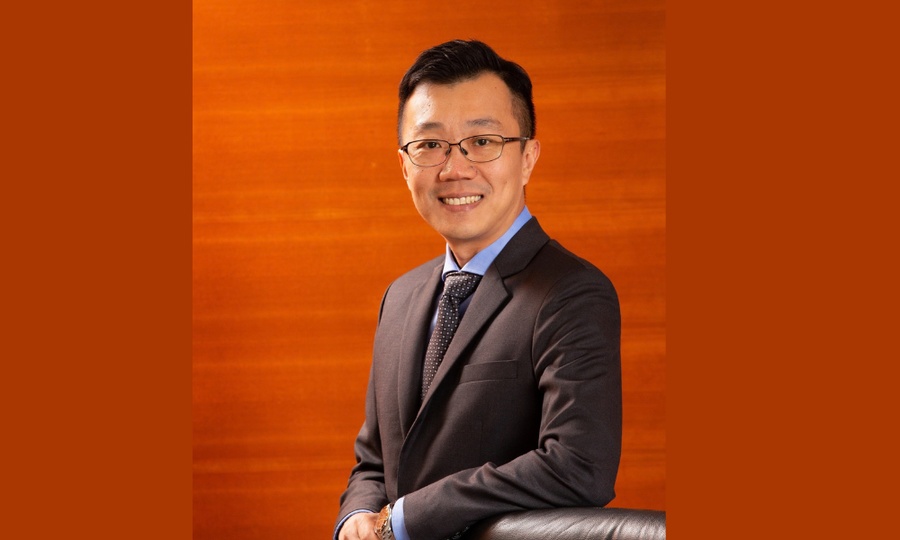
Menurut Foo Yong Chiat, Ketua Pegawai Insurans Komersial, Liberty General Insurance Berhad, penilaian semula pendedahan risiko secara berkala merupakan antara langkah penting dalam membina perniagaan yang lebih berdaya tahan.
Foo menyatakan bahawa kesediaan untuk menghadapi gangguan yang tidak diduga berbeza-beza mengikut PKS, sambil memetik hasil analisis Malaysian Insurance Highlights terbitan Malaysia RE yang mendedahkan bahawa secara purata, hanya kira-kira 10% daripada kerugian ekonomi yang dicatatkan pada Disember 2021 mendapat perlindungan atau pampasan insurans.
Bagi Liberty, ini bermakna menggalakkan syarikat-syarikat perniagaan untuk menganggap insurans bukan sekadar pampasan yang dituntut selepas mengalami kerugian, tetapi sebahagian daripada pendekatan lebih luas bagi menjamin kesinambungan dan ketahanan perniagaan.
Kos gangguan mungkin tidak terhad kepada kerosakan fizikal
Risiko kebakaran dan kerosakan harta benda kekal menjadi pertimbangan penting bagi kebanyakan perniagaan, tetapi kesan kewangan sesuatu insiden tidak terhad kepada aset yang rosak secara fizikal.
Sebagai contoh, sebuah perniagaan berdepan kebakaran di premis yang dilindungi insurans. Walaupun insurans yang secukupnya boleh menanggung kerosakan fizikal yang dilindungi, kesan kejadian sedemikian mungkin lebih daripada keperluan untuk membina semula kerosakan struktur atau menggantikan inventori yang musnah.
Di sinilah perlindungan terhadap gangguan perniagaan boleh memainkan peranan penting dalam perancangan.
“Lazimnya kerosakan fizikal hanyalah sebahagian daripada kesan kewangan sesuatu kejadian,” jelas Foo. Justeru, beliau menggalakkan para pemilik PKS untuk mempertimbangkan perlindungan harta benda dan juga kesinambungan perniagaan.
“Untuk membantu pemegang polisi memulihkan operasi dengan lebih berkesan, Liberty telah melancarkan Fire Premier 365, iaitu produk insurans kebakaran dinaik taraf yang menawarkan manfaat yang melebihi perlindungan standard. Ciri-ciri pentingnya termasuk bantuan penyediaan tuntutan, pembaikan dan penjagaan sementara, pembuangan serpihan kebakaran, dan elaun kesulitan untuk tuntutan yang layak,” kata Foo.
Jurang terkurang insurans
Satu lagi perkara yang perlu diberi perhatian teliti oleh PKS ialah terkurang insurans. “Situasi terkurang insurans ialah senario di mana jumlah diinsuranskan berada di bawah nilai sebenar risiko,” ujar Foo.
Ini mungkin amat relevan bagi perniagaan yang sedang berkembang. Kos penggantian atau pembinaan semula mungkin berubah dari masa ke masa, manakala pelaburan dalam peralatan baharu, paras inventori lebih tinggi atau operasi yang diperluas boleh mengubah nilai serta jenis aset yang perlu dilindungi.
Sebab itulah Liberty menggalakkan pemilik perniagaan untuk menyemak jumlah diinsuranskan secara berkala dan memastikan perlindungan mencukupi dan mencerminkan keperluan semasa perniagaan. Perlindungan yang dikemas kini boleh membantu syarikat-syarikat perniagaan mengelakkan potensi jurang dalam perlindungan, terutamanya jika aset, operasi dan komitmen kewangan mereka semakin bertambah.
Mulakan dengan memahami apa yang menentukan kelangsungan perniagaan
Usaha mengukuhkan daya tahan perniagaan tidak semestinya bermula dengan pemilihan produk insurans. Pada hakikatnya, usaha bermula dengan memahami perniagaan itu sendiri.
Foo mencadangkan agar para pemilik PKS terlebih dahulu mengenal pasti faktor kritikal yang memacu perniagaan masing-masing.
Apakah kelengkapan yang penting untuk operasi harian? Adakah terdapat premis, pembekal atau proses khusus yang memastikan perniagaan boleh terus beroperasi? Apakah yang akan berlaku jika satu daripadanya tiada, dan berapa cepat perniagaan boleh pulih?
Dari situ, syarikat boleh mengambil langkah praktikal seperti menyemak semula nilai aset dan perlindungan insurans secara berkala, menyediakan pelan kesinambungan perniagaan yang dikemas kini, memahami kebergantungan operasi utama dan memastikan rekod perniagaan penting disenggarakan dengan sewajarnya.
“Matlamatnya bukan untuk meramalkan segala insiden yang mungkin menimpa,” kata Foo. “Tetapi memahami pendedahan yang mungkin memberikan impak paling besar terhadap perniagaan dan membuat persiapan yang sepatutnya.”
Insurans kemudian menjadi salah satu komponen strategi persediaan yang lebih luas.
Perniagaan berbeza memerlukan perlindungan berbeza
Pengusaha kedai runcit, pengilang, pengendali logistik dan firma perkhidmatan profesional semuanya merupakan PKS, tetapi risiko yang dihadapi mereka mungkin amat berbeza.
Sebab itulah Liberty percaya insurans komersial tidak harus mengambil satu pendekatan untuk semua.
Syarikat perniagaan seharusnya mempertimbangkan dahulu ciri-ciri operasi dan pendedahan yang timbul daripadanya. Pengilang atau pengedar contohnya, mungkin perlu mempertimbangkan potensi pendedahan liabiliti produk. Syarikat pengangkutan barang pula mungkin menghadapi risiko yang dikaitkan dengan kargo dalam transit, manakala organisasi lain mungkin mempunyai pendedahan harta benda, undang-undang atau operasi yang berlainan.
Setelah setiap risiko difahami, pemilik perniagaan boleh membuat perbincangan lebih maklum dengan penanggung insurans, ejen atau broker tentang perlindungan yang sesuai dengan keadaan masing-masing.
“Peranan kami ialah memahami keperluan perniagaan yang berbeza dan menyediakan penyelesaian komersial yang menangani pendedahan yang berkaitan dan bukannya menganggap setiap perniagaan sebagai sama,” kata Foo.
Portfolio Rangkaian Komersial Liberty menangani bidang risiko perniagaan berbeza menerusi pelbagai penyelesaian termasuk SME BI 365, Insurans Kebakaran, Liabiliti Produk BizGuard, Legal Shield, All Risk 365 dan Kargo Marin.
Bagaimanapun, Foo menekankan bahawa matlamatnya bukan untuk menyeru semua PKS untuk mendapatkan setiap jenis insurans.
Hakikatnya, syarikat perniagaan seharusnya memahami pendedahan yang berhubung kait dengan operasi mereka dan merangka perlindungan berasaskan keperluan tersebut.
Insurans perlu menjadi perbincangan sebelum tuntutan berlaku
Liberty percaya peranan penanggung insurans bermula jauh sebelum tuntutan berlaku. Selain daripada menyediakan polisi, penanggung insurans boleh membantu PKS lebih memahami risiko mereka dan memastikan perlindungan berubah seiring perniagaan. “Kami percaya hubungan hendaklah bermula sebelum tuntutan berlaku,” kata Foo, sambil menambah bahawa menjadikan perbualan insurans lebih mudah boleh membantu pemilik perniagaan memahami apa yang dilindungi mereka dan mengapa ia penting. Bagi Liberty, ini bermakna menjadikan insurans komersial sebagai sebahagian daripada strategi membina daya tahan perniagaan yang lebih luas dan bukannya transaksi pembelian semata-mata.
Sambil PKS berkembang maju, premis, peralatan, inventori, hasil dan operasi mereka boleh berubah, menjadikan penilaian semula perlindungan insurans amat penting. “Bagi kami, sokongan kepada PKS pada asasnya bertumpu pada usaha membantu mereka melindungi bukan sahaja apa yang telah dibina oleh mereka, tetapi keupayaan mereka untuk terus beroperasi dan mencatatkan pertumbuhan apabila gangguan tidak diduga berlaku,” kata Foo.
Nasihat ringkas beliau kepada perniagaan: “Jangan tunggu sampai insiden berlaku untuk bertindak menutup jurang perlindungan.” Hakikatnya, daya tahan bermaksud memahami kelemahan di peringkat awal, membuat persiapan untuk menghadapi gangguan dan mendapatkan perlindungan yang sewajarnya untuk membantu perniagaan terus mencapai kemajuan.
Sumber: Liberty General Insurance
Pandangan yang dinyatakan di sini adalah pandangan penulis/penyumbang dan tidak semestinya mewakili pandangan Malaysiakini.
Berminat untuk mendapatkan kenyataan akhbar, wawancara eksklusif atau artikel kandungan berjenama anda di Malaysiakini? Untuk maklumat lanjut, hubungi advertise@malaysiakini.com atau advertise@fgmedia.my


