

ULASAN | Memanfaatkan limpahan ekonomi dari pusat data
ULASAN | Malaysia kini sudah membuktikan negara ini mempunyai kemampuan untuk menarik, menerima dan merealisasikan pelaburan pusat data. Pelaburan tersebut masuk pada kadar yang sangat pantas.
Menjelang separuh pertama 2026, Malaysia telah merekodkan RM385.7 bilion pelaburan berkaitan pusat data sejak 2021, menurut MIDA. Pemain utama seperti AWS, Microsoft, Google, Bridge Data Centres, DayOne, AirTrunk dan Vantage telah membuka atau memperluas operasi mereka, terutama di Greater Kuala Lumpur dan Johor.
Persoalan sama ada Malaysia mampu menjadi hub pusat data serantau atau sebaliknya sudah berubah. Persoalan sekarang ialah sama ada ledakan ini dapat menghasilkan nilai ekonomi berkekalan atau mampan tanpa menyebabkan isi rumah dan perniagaan kecil menanggung kos yang diwujudkan oleh pengguna berskala besar.
Di Malaysia, harga elektrik dikawal selia dan pengguna besar tertakluk kepada struktur tarif voltan tinggi dan voltan ultra tinggi. Kos sambungan dan pengukuhan grid yang khusus kepada sesuatu projek juga boleh dikenakan terus kepada pelanggan melalui pendekatan user pays, dan bukannya diserap sepenuhnya oleh pengguna lain.
Namun, satu angka menunjukkan mengapa perbahasan ini tidak sepatutnya hanya tertumpu kepada jumlah elektrik yang digunakan.
Jawapan Parlimen pada November 2025 menunjukkan bahawa sehingga Jun 2025, pusat data menggunakan 603 MW elektrik berbanding 1,276 MW permintaan maksimum yang diisytiharkan, kira-kira 47 peratus. Jurang ini tidak semestinya bermakna separuh kapasiti yang ditempah bersifat spekulatif kerana pusat data baharu lazimnya meningkatkan operasi secara berperingkat.
Namun, Suruhanjaya Tenaga sendiri mengenal pasti kemungkinan wujudnya permohonan spekulatif dan menyemak semula unjuran bagi mengurangkan risiko aset terbiar serta pemindahan kos kepada pengguna lain.
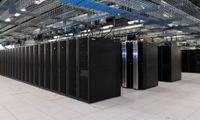
Perkembangan terbaru menjadikan persoalan kapasiti lebih mendesak. Setakat Ogos 2026, projek pusat data telah memperoleh kelulusan bagi 12.3 GW kapasiti bekalan elektrik, manakala permintaan maksimum sektor itu diunjurkan mencecah 8.39 GW menjelang 2030.
Cabaran Malaysia, justeru, bukan sekadar penggunaan tetapi juga kapasiti yang ditempah. Pencawang, rangkaian penghantaran dan sistem air perlu dirancang sebelum pusat data beroperasi sepenuhnya. Jika kapasiti besar diperuntukkan kepada projek yang tertangguh, dikecilkan atau tidak direalisasikan, infrastrukturnya tetap perlu dibiayai.
Kos itu tidak sepatutnya menjadi tanggungan pengguna biasa.
Relevan di Johor
Kerajaan kini menggunakan prinsip penyebab kos iaitu pihak yang menyebabkan kos tambahan kepada sistem perlu menanggung kos berkenaan. Kerajaan juga telah menaikkan Caj Beban Tersambung bagi mengurangkan permohonan kapasiti elektrik yang melebihi keperluan sebenar. Operator turut dikehendaki membayar kapasiti elektrik yang telah diperuntukkan tetapi tidak digunakan.
Prinsipnya jelas iaitu mengalu-alukan pelaburan tidak bermaksud kerajaan perlu menanggung kos pelaburan tersebut. Jika projek hiperskala memerlukan pencawang khusus, pengukuhan grid, saluran air atau kapasiti rawatan tambahan, kos yang berpunca secara langsung daripada projek tersebut sewajarnya ditanggung oleh projek berkenaan.
Hal ini sangat relevan di Johor.
Johor merekodkan RM110 bilion pelaburan diluluskan pada 2025. Tumpuan di Zon Ekonomi Khas Johor-Singapura (JS-SEZ) amat ketara. MIDA melaporkan JS-SEZ merangkumi 85.5 peratus daripada pelaburan Johor di bawah skopnya. Jika bahagian itu digunakan terhadap jumlah RM110 bilion, nilainya dianggarkan sekitar RM94.1 bilion.
Data 2025 yang sama merekodkan 393 projek dengan potensi 18,406 peluang pekerjaan. Skala ini memberi Johor peluang untuk melihat pusat data bukan sekadar bangunan yang dipenuhi pelayan komputer, tetapi sebagai sebahagian daripada ekosistem lebih luas yang merangkumi semikonduktor, kejuruteraan, tenaga, logistik dan perkhidmatan awan.
Namun, limpahan ekonomi tidak berlaku secara automatik.
Pusat data ialah industri berintensifkan modal dan tidak akan menyediakan pekerjaan setara dengan berbilion ringgit yang dilaburkan. Tetapi mengira hanya pekerja tetap di dalam fasiliti juga terlalu sempit. Limpahan boleh muncul dalam pembinaan, sistem elektrik, peralatan penyejukan, kejuruteraan, telekomunikasi, keselamatan siber, tenaga boleh baharu, penyelenggaraan dan logistik.
Dalam Data Centre Nexus 2026 anjuran MIDA, 14 syarikat pusat data terlibat bersama 51 vendor tempatan, berbanding lapan operator dan 17 syarikat rantaian bekalan setahun sebelumnya. Kerajaan juga kini menetapkan keperluan kandungan tempatan minimum 30 peratus bagi projek tertentu yang diluluskan melalui Pasukan Petugas Pusat Data.
Ukuran yang lebih bermakna ialah sejauh mana syarikat Malaysia mampu merebut secara kompetitif nilai ekonomi yang wujud di sekeliling industri ini.
Persaingan antara negeri
Namun, limpahan tidak seharusnya menjadi alasan untuk subsidi. Malaysia tidak memerlukan persaingan antara negeri berasaskan utiliti di bawah kos sebenar atau infrastruktur yang dibiayai kerajaan untuk syarikat teknologi besar.
Operator perlu membuat komitmen kewangan yang meyakinkan terhadap kapasiti elektrik dan air yang ditempah. Harga utiliti pula perlu mencerminkan kos tambahan yang diwujudkan pengguna besar. Pada masa sama, dasar perlu membolehkan penawaran berkembang melalui penjanaan tambahan, tenaga boleh baharu korporat, air pulih guna dan teknologi penyejukan yang lebih cekap.
Bagi air, pusat data di Semenanjung Malaysia dan Labuan kini dikenakan tarif berasingan antara RM5.30 hingga RM5.38 setiap meter padu. Dari sudut tenaga pula, kerajaan menetapkan sekurang-kurangnya 30 peratus penggunaan tenaga boleh baharu melalui mekanisme seperti Skim Bekalan Tenaga Boleh Baharu Korporat (CRESS) atau penjanaan solar kendiri.
Perkembangan terbaru pula, kerajaan ingin merangka Rang Undang-Undang (RUU) Infrastruktur Digital (Pusat Data) bagi menyelaras pertumbuhan industri dengan kapasiti tenaga, air, kesan alam sekitar dan manfaat kepada ekosistem tempatan.
Malaysia tidak berdepan pilihan mudah antara pusat data dengan pengguna. Persoalan sebenar ialah bagaimana kos dan manfaat pertumbuhan digital ini diagihkan.
Jika operator besar membayar kapasiti yang mereka wujudkan atau tempah, sementara syarikat Malaysia bersaing secara sihat merebut peluang ekonomi di sekelilingnya, Malaysia boleh terus menarik infrastruktur digital tanpa menjadikan pembayar cukai dan pengguna utiliti sebagai pembiaya senyap industri tersebut.
Matlamat sekarang bukanlah untuk memikirkan bagaimana hendak mengurangkan pusat data. Matlamatnya ialah memastikan ekosistem ekonomi di sekeliling pusat data berfungsi dengan berkesan bagi menghasilkan manfaat dan kesan limpahan yang lebih besar.
TARMIZI ANUWAR ialah Anggota Sekutu Malaysia di Consumer Choice Center.
Tulisan ini tidak semestinya mencerminkan pendirian Malaysiakini.


Lapor komen ini
Anda pasti mahu padam komen ini?
Komen anda tidak akan boleh dikembalikan semula.