

法庭维持原判,纳吉父子欠税案上诉失败
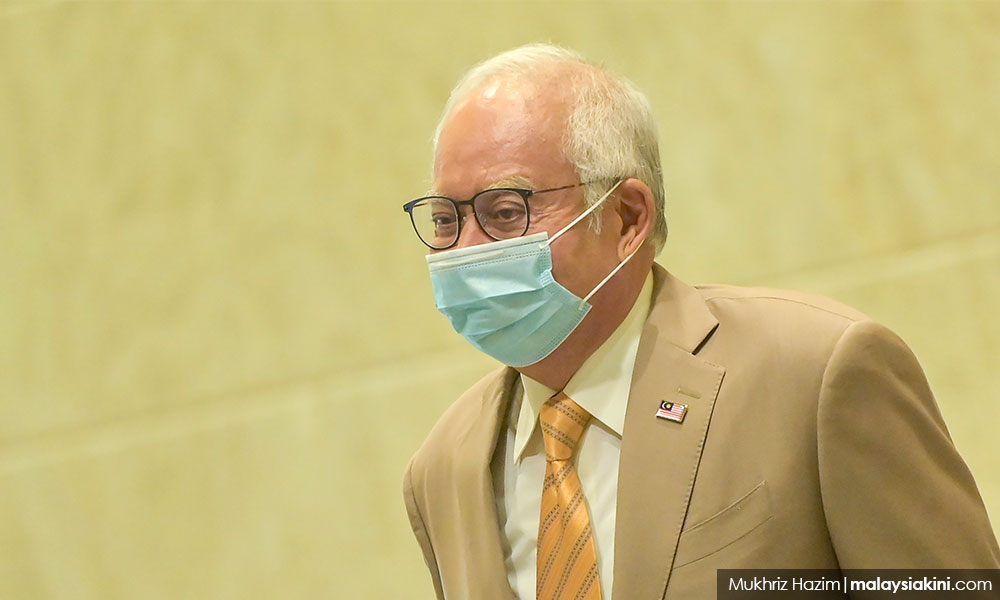
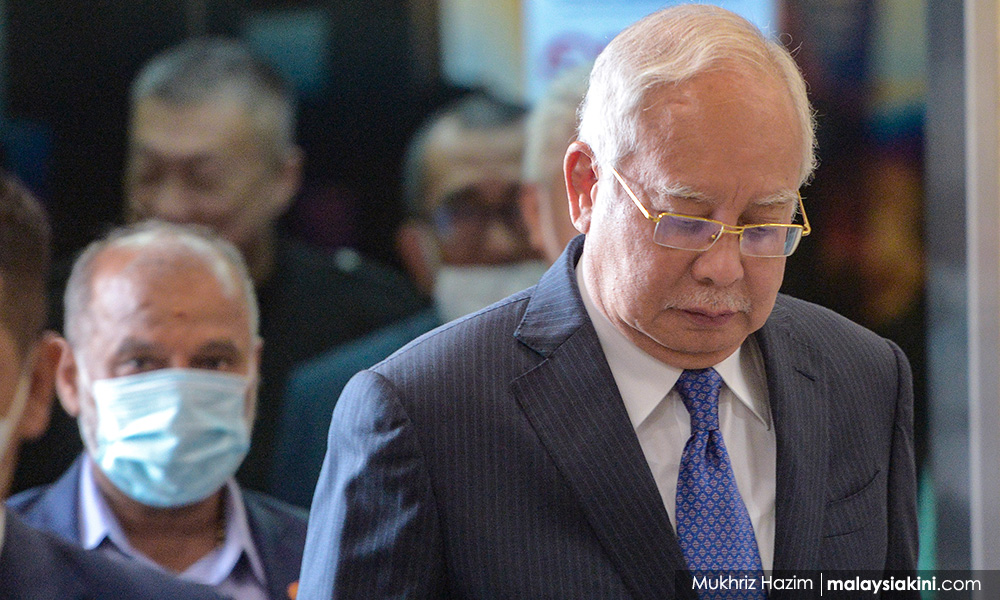
前首相纳吉与儿子纳兹福丁(Mohd Nazifuddin Najib)上诉失败,无法驳回高庭的欠税案裁决。
上诉庭今天以简易裁决的方式,驳回纳吉父子的上诉申请。
下午4点48分更新
前首相纳吉与儿子纳兹福丁(Mohd Nazifuddin Najib)上诉失败,无法驳回高庭的欠税案裁决。
上诉庭今天以简易裁决的方式,驳回纳吉父子的上诉申请。
之前,高庭分别裁决,勒令纳吉与纳兹福丁向内陆税收局,各别缴付16亿9000万令吉与3760万令吉的欠税。
以阿都卡林(Abdul Karim Abdul Jalil)为首的上诉庭三司今天一致裁决,纳吉与纳兹福丁上诉无理,因此驳回两人的申请。
另外两名承审法官是瓦兹(Vazeer Alam Mydin Meera)和苏邦里安(Supang Lian)。
两人需各别缴一万堂费
“两人的上诉没有依据,高庭的裁决也没有错误。”
阿都卡林裁决,纳吉与纳兹福丁不但上诉被驳回,而且各别需缴付1万令吉堂费。
阿都卡林也表示,三司不同意纳吉律师团的陈词,即《1967年所得税法令》第106(3)条文与《联邦宪法》第121条文相冲突,所以辩称该法令无效的理由。
第106(3)条文阐明,法院不应搭理辩方所谓金额太高、错误审核、错误增加金额、仍在上诉等等的抗辩理由。
宪法第121条则阐明了大马各个法庭之间的权限。
纳吉的律师团是辩称,所得税法令第 106(3)条文,篡夺了宪法第 121 条所赋予的司法权限。
估税征税均有明确规范
阿都卡林今天裁决,有关估税和征税的法令,自1967年以来经过各种判决先例,已有明确的规范。
在大马的税收制度下,纳税人若对遭征收的税额不满,仍必须先缴付后,再向所得税特别委员(SCIT)提出上诉,要求重新估算税务。
阿都卡林也表示,尽管纳税人可能不满这个规定,但法庭的职责是落实国会通过的法令,而纳吉所提出的压迫问题,则与所得税法令第 106(3)条无关。
“无论(税额)估算是对还是错,或是(纳税人)是否已(向所得税特别委员)提出上诉,税款还是必须要缴付。”
允搁置今天裁决供上诉
无论如何,在今天的线上审讯结束前,上诉庭允许纳吉首席律师沙菲宜的申请,搁置今天的简易裁决直至下周二,以让辩方提呈正式的书面申请。
所谓的“简易裁决”(summary judgment),意即法庭可在未经完整审讯,在不传召证人的情况下裁决一宗不涉及事实争论的诉讼。
而沙菲宜将要求搁置简易裁决,以便纳吉和纳兹福丁可针对上诉庭今天的裁决,向联邦法院提呈上诉。
内陆税收局是在2019年6月25日入禀法庭,向纳吉追讨2011年至2017年期间须支付的16亿9000万令吉的所得税。
高庭于去年7月22日批准税收局的简易裁决申请,指示纳吉支付16亿9000万令吉的欠税。
另外,税收局在2019年7月24日入禀高庭,起诉纳兹福丁拖欠2011年至2017年估税年的所得税。
高庭在去年7月6日作出简易判决,谕令纳兹福丁必须向税收局支付3760万令吉所得税欠款。




举报这则留言
确定要删除留言?
此后将无法恢复