


联邦财案之外2:谁拍板由政府为数以千亿巨债作保?
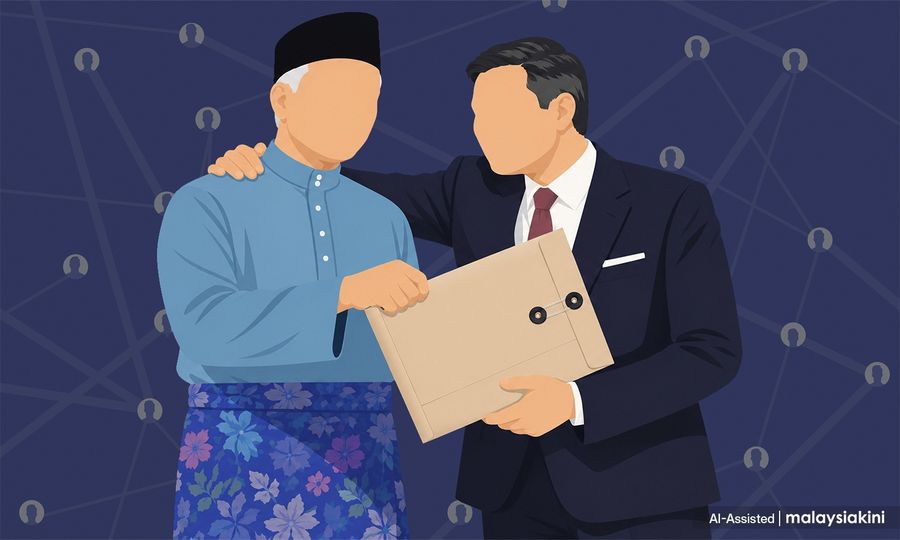
联邦政府为政府全资企业及法定机构提供了数以千亿令吉计的贷款担保,以资助各项基础设施、发展工程及其他债务支出。
然而,这些借贷并未列入年度预算案,即便一旦举债企业无力偿还,联邦政府最终仍须收拾烂摊子、独自承担账单。
在这类情况下,相关债务会归类为“担保承诺”(guarantee commitments),即联邦政府承认必须编列拨款亲自代偿的借款。
国家会计署在2025年汇报,中央政府的财务承诺已推高至3009亿5000万令吉,主因在于国家基建基金公司(DanaInfra)与大马铁道衔接公司(MRL)为满足基建项目的追加融资而大举借贷。
这种错综复杂的融资途径,引发了令人不禁要问,究竟由谁掌权拍板让政府为巨债背书?
大权究竟在谁手中?
部分的答案潜藏在规范财政部与政府担保的现行法条之中。
《1957年财政部(法团)法令》将掌管财政事务的部长设立为名为“财政部长”的法人团体。
该法令赋予该法人订立契约,以及收购、持有、转让、押记、抵押及以其他方式处置动产与不动产的法定权力。
换言之,财长机构(MoF Inc)的法定拥有权完全归于财政部长办公室,并无独立的法人董事会予以制衡。
政治经济学者哥美兹(Edmund Terence Gomez,下图)指出,财长机构扮演着核心控股架构的角色,而财政部长得以左右官联企业及其人事任命。
他的学术研究剖析了政府如何借助股权、法律条规、董事席位等制度杠杆,牢牢掌控各大官联企业与官联投资公司。
哥美兹指出,部长的委任特权足以催生一条权力链条,由部长一路贯穿至董事会主席、董事乃至管理层。
“权力由此高度集中在财政部长手中。部长给主席下达指令,主席再指示董事会和管理层照章办事。”
他解释,“财政部长权倾一时,全权掌控着名为财长机构的官联投资实体——而它本质上就是政府名下最核心的控股母公司。”
多年之后,这种高度集中的权力模式面对了严厉批评。
2018年5月,时任财政部长林冠英透露,当年经手代偿一马公司(1MDB)款项的财政部官员曾蒙受“四面八方的巨大压力”,最终依靠取得书面授权方才勉强自保。
正如哥美兹所言:“大权究竟握在谁手里?谁负责决断?谁掌握着终极控制权?这才是问题的根本所在。”
政府背书的融资实体
官方记录显示,在2009年至2018年间,当局设立了多家政府拥有的融资实体,假借政府担保大举借贷数百亿令吉。
这些实体包括 1MDB、Govco Holdings 有限公司、国家基建基金公司、SRC国际私人有限公司、大马铁道衔接公司(MRL)、苏里亚策略能源有限公司(SSER),以及 Sentuhan Budiman 私人有限公司。
2009年5月,政府由时任第二财长阿末胡斯尼出面签署担保,为一笔50亿令吉的伊斯兰债券背书,这也成为 1MDB 首笔由联邦政府提供担保的债务。
然而,正式的政府担保并非替借贷提供后盾的唯一机制。
1MDB 集团曾动用三类官方支持工具:政府担保、支持信(letters of support)与备用信贷(standby credit);这些工具更进一步延伸至其属下子公司及特殊目的机构(SPV)。
2015年3月,1MDB 旗下的特殊目的机构 Timeline Zone 私人有限公司从大马进出口银行(EXIM Bank)取得一笔1亿5000万美元定期贷款,总稽查司估算折合6亿4560万令吉,背后正是以政府支持信作为支撑。
另一例则是大道特许经营商南北大道公司(PLUS)。该公司拥有一项规模达252亿令吉的伊斯兰债券计划,享有政府出具的不可撤销且无条件承兑保证书,用于兜底特定的现金缺口。
大马评级机构(MARC)指出,正是凭借该保证书,南北大道的信用评级才得以调升两个等级。
政府担保、支持信及其他背书工具在法律效力上各有差异,亦未必列于同一账册。
政府支持形式多样,意味着单凭法定担保根本无法全面掌握联邦政府面临的全部财务风险。
国会究竟能看到什么?
《1965年贷款担保(法定机构)法令》(第96号法令)赋予政府法定权力,为指定的企业与法定机构的借款提供担保。
担保文件可由财政部长亲自签署,或由部长授权的代理人代签;按上述法令第2条文规定,部长须向国会下议院提呈担保声明及协议副本。
然而,第96号法令却为这项披露要求开辟了一道例外条款。
法令第2(4)条文阐明,只要部长核定担保声明与协议涉及机密事项,即可免予向国会呈报,且只要保密性质不改,豁免权便持续有效。
换言之,一旦内容获核定为机密,部长便完全无须公开。
不过,该法令第8条文仍设有一道国会防线。
若政府动用联邦统一基金来履行第96号法令项下的担保代偿,借款人依法须对政府负起还款责任,而财政部长每年必须向下议院汇报有关代偿账目,直至全数还清为止。
公众又能看清多少?
博娜丁芬兹(Bernadine Fernz)是国际非营利机构“开放契约伙伴关系”(Open Contracting Partnership)亚洲区主管,专注于公共采购监督。她直言,最基本的检验标准极为直白:“谁在何时、向谁、以何种价格,买了什么?”
“基本法则应当是全程公开透明,因为动用的是纳税人的血汗钱,关乎全民利益。”
“或许整桩交易堂堂正正、毫无瑕疵,但正因为外界毫不知情,我们根本无从评判。”
国际透明组织全球主席弗朗索瓦瓦莱利安(François Valérian,下图)谈及政府背书借贷时亦持相同观点,强调症结不在于举债手段本身,关键在于它是否向公众坦诚公开。
“这种融资模式本身无可厚非,要害在于必须公之于众。”
“因为无论是在十年后、五年后还是半年后,最终掏腰包代偿的可能是平民百姓。既享有私企般的运作弹性,又承袭公共部门的封闭晦暗,这正是纰漏滋生的温床,不是吗?”
同债不同命的核算玄机
政府担保的各类借贷,在账目核算上须跟联邦直接债务严格区分。
截至2023年底,联邦政府债务总额达1兆1730亿令吉,相当于国内生产总值(GDP)的64.3%。
然而,65%法定债务上限并未网罗联邦政府的所有债务类别,它仅规范三项发债工具:马来西亚政府债券(MGS)、政府投资票据(GII)与马来西亚伊斯兰国库券(MITB)。
在2023年,这三项债务工具的总额占 GDP 的比重已达62.1%。
至于企业背负的政府担保借贷,则始终列入独立账册核算。
总稽查司报告披露,13家享有政府担保的企业中,政府于2023年向其中12家注资242亿令吉以代偿贷款,以应付贷款还款责任。
总稽查司曾三番五次对政府的担保承诺,以及那些高度依赖公帑输血还债的企业的财务状况敲响警钟。
该报告特别点名国家基建基金公司、国家基建公司(Prasarana)及大马铁道衔接公司(MRL),三者的未偿担保借贷尤为庞大。
仅这三家机构在当年所累积的借款总额,就占了约1650亿令吉。


穿了大洞…!!!
举报这则留言
确定要删除留言?
此后将无法恢复